الاستدامة المالية ركيزة أساسية لجودة الحياة
لا يرتبط الشعور بالضغوط المالية دائمًا بمستوى الدخل بقدر ما يرتبط بمدى القدرة على الاستمرار في تلبية الالتزامات بمرور الوقت. فقد تبدو بعض القرارات المالية مناسبة في لحظتها، لكنها قد تتحول إلى مصدر ضغط لاحقًا إذا لم يكن من الممكن الحفاظ عليها ضمن حدود الإمكانيات المتاحة.
من هنا تبرز أهمية الاستدامة المالية كنهج يركّز على تحقيق توازن يمكن الحفاظ عليه مع تغيّر الظروف، بما يدعم القدرة على تلبية الاحتياجات الحالية دون الإخلال بالاستقرار المستقبلي. وفي هذا المقال، نستعرض عددًا من الممارسات التي تساعد على تعزيز هذا التوازن ودعم جودة الحياة على المدى الطويل.
ما المقصود بالاستدامة المالية؟
تشير الاستدامة المالية إلى قدرة الفرد على الحفاظ على توازنه المالي بمرور الوقت، دون أن يؤدي تلبية احتياجاته الحالية إلى الإضرار بقدرته على تلبية احتياجاته مستقبلًا.
أي أن القرارات المالية اليومية، مثل الإنفاق أو الالتزام بتكاليف جديدة، لا تُبنى فقط على ما يمكن تحمّله الآن، بل على إمكانية الاستمرار فيها دون التسبب في عجز أو الاعتماد المتكرر على الاقتراض.
يكون الوضع المالي مستدامًا عندما:
لا يتجاوز نمط الإنفاق مستوى الدخل بشكل مستمر.
لا تؤدي الالتزامات الحالية إلى تقليص القدرة على الادخار أو مواجهة الطوارئ.
يمكن الحفاظ على مستوى المعيشة دون الحاجة إلى حلول مؤقتة مثل السحب من المدخرات أو الاقتراض لتغطية النفقات الأساسية.
أي أن الاستدامة المالية لا تتعلق فقط بتحقيق التوازن في لحظة معينة، بل بالقدرة على الحفاظ عليه مع تغيّر الظروف بمرور الوقت.
هل الاستدامة المالية تقلل التوتر النفسي؟
يرتبط التوتر المالي غالبًا بعدم القدرة على التنبؤ: هل سيكفي الدخل لتغطية الالتزامات الحالية؟ ماذا لو ظهرت نفقات غير متوقعة؟ هذا النوع من القلق لا ينتج فقط عن انخفاض الدخل، بل عن غياب القدرة على الاستمرار بنفس المستوى المعيشي عند حدوث أي تغيير.
هنا يبرز دور الاستدامة المالية؛ إذ إن وجود توازن يمكن الحفاظ عليه بمرور الوقت يقلل من حالة عدم اليقين المرتبطة بالمستقبل المالي. بمعنى آخر، لا تزيل الاستدامة المالية جميع مصادر التوتر، لكنها تساعد على الحد من القلق الناتج عن الخشية من التعثر المالي، وتمنح قدرًا من الاستقرار يدعم اتخاذ قرارات حياتية أكثر هدوءًا واتزانًا.
التخطيط المالي: نقطة البداية نحو الاستدامة
التخطيط المالي لا يعني إعداد خطة معقدة طويلة المدى، بل يبدأ بخطوات بسيطة تساعد على استعادة السيطرة على التدفقات المالية اليومية. لبناء تصور أولي لوضعك المالي الحالي يمكن اتّباع الآتي:
راجع إجمالي دخلك الشهري الثابت.
سجّل جميع النفقات خلال آخر 30 يومًا.
صنّف النفقات إلى:
احتياجات أساسية (سكن – غذاء – مواصلات).
التزامات (أقساط – فواتير).
نفقات اختيارية.
احسب الفرق بين الدخل وإجمالي النفقات.
يساعد هذا التقييم الأولي على تحديد ما إذا كان نمط الإنفاق الحالي قابلًا للاستمرار بمرور الوقت، أو أنه يعتمد على حلول مؤقتة مثل تأجيل الالتزامات أو السحب من المدخرات، وهي ممارسات قد تؤثر على الاستدامة المالية مستقبلًا.
إذا لم يتبقَّ فائض، فهذه إشارة أولية لضرورة إعادة توزيع الإنفاق قبل التفكير في الادخار أو الاستثمار.
تجنّب الديون كجزء من الاستدامة المالية
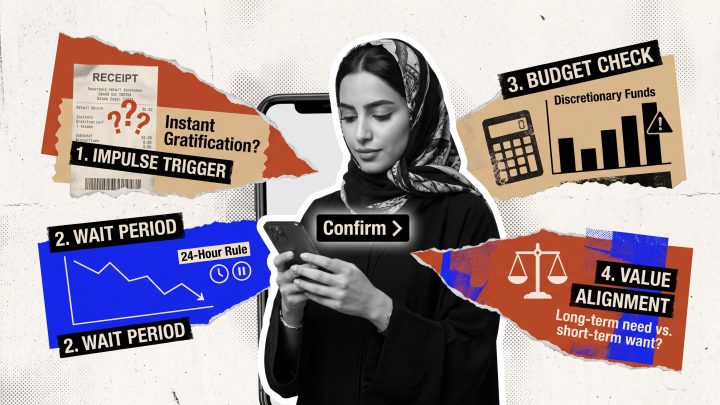
لا ترتبط الاستدامة المالية فقط بكيفية التعامل مع الديون بعد حدوثها، بل تبدأ من تقليل احتمالية الوقوع فيها من الأساس. فكثير من الالتزامات المالية طويلة الأمد تنشأ نتيجة قرارات إنفاق غير مخططة أو غياب تصور واضح للقدرة الفعلية على السداد.
وللحد من الاعتماد على الاقتراض، يمكن مراعاة ما يلي قبل الالتزام بأي دين:
التأكد من أن القسط الشهري يمكن تغطيته ضمن النفقات الحالية دون التأثير على الاحتياجات الأساسية.
تجنب تمويل المصروفات الاستهلاكية (مثل الكماليات) عبر القروض أو البطاقات الائتمانية.
تخصيص مبلغ للطوارئ يساعد على تغطية النفقات المفاجئة دون الحاجة للاقتراض.
مراجعة أي التزام مالي جديد ضمن الميزانية الشهرية قبل اتخاذ القرار.
يساعد هذا النوع من التقييم المسبق على الحفاظ على التوازن المالي، ويقلل من احتمالية تراكم الالتزامات التي قد تؤثر لاحقًا على الاستقرار وجودة الحياة.
أهمية الاستثمار الذكي لتحقيق الاستدامة المالية
يعد الاستثمار الذكي عنصرًا جوهريًا لتحقيق الاستدامة المالية على المدى الطويل، فالأفراد الذين يخصصون جزءًا من دخلهم للاستثمار في أصول متنوعة مثل العقارات أو الأسهم أو الصناديق الاستثمارية، يحققون نموًا مستدامًا لرصيدهم المالي، ويضمنون قدرتهم على مواجهة أي تغيرات اقتصادية مفاجئة.
كما أن الاستثمار لا يقتصر على المال فقط، بل يمنح شعورًا بالاطمئنان ويزيد القدرة على التخطيط للمستقبل، سواء كان ذلك للتقاعد أو التعليم أو المشاريع الشخصية، فالاستثمار الذكي يعزز الرضا النفسي ويقوي الثقة في تحقيق الأهداف المالية، وهو ما يجعل الاستدامة المالية أساسًا لحياة مستقرة.
إدارة المخاطر المالية والاستعداد للظروف غير المتوقعة
لا تقتصر الاستدامة المالية على تحقيق توازن بين الدخل والنفقات في الظروف المعتادة، بل تشمل القدرة على الحفاظ على هذا التوازن عند حدوث تغيّرات مفاجئة مثل فقدان مصدر دخل أو ظهور نفقات طارئة. يمكن إدارة المخاطر المالية باتّباع النصائح الثلاثة التالية:
تخصيص احتياطي مالي يُستخدم عند الحاجة فقط.
تجنّب الالتزام بنفقات ثابتة تستنزف معظم الدخل.
مراجعة الالتزامات المالية دوريًا للتأكد من إمكانية الاستمرار بها عند تغيّر الظروف.
يساعد هذا النوع من الاستعداد على تقليل الحاجة إلى حلول مؤقتة مثل الاقتراض أو تأجيل الالتزامات، ويدعم القدرة على الاستمرار ماليًا رغم التحديات غير المتوقعة.
بناء عادات مالية صحية مدى الحياة
لا تتحقق الاستدامة المالية من خلال قرارات كبيرة أو تغييرات مفاجئة، بل تعتمد في الأساس على ممارسات بسيطة تتكرر بانتظام بمرور الوقت، وتسهم في الحفاظ على التوازن المالي على المدى الطويل.
يساعد تبنّي هذه العادات على تقليل الاعتماد على الحلول المؤقتة عند مواجهة التحديات، ويدعم القدرة على الاستمرار في تلبية الاحتياجات دون تعثّر أو ضغوط مالية متراكمة. وبمرور الوقت، لا ينعكس هذا الاستقرار على الوضع المالي فقط، بل يمتد أثره إلى جودة الحياة بشكل عام، من خلال تقليل القلق المرتبط بالالتزامات المالية وتعزيز القدرة على التخطيط للمستقبل بثقة أكبر.