صندوق الطوارئ: الرقم الذي يخفّض قلقك أكثر من الزيادة في الراتب
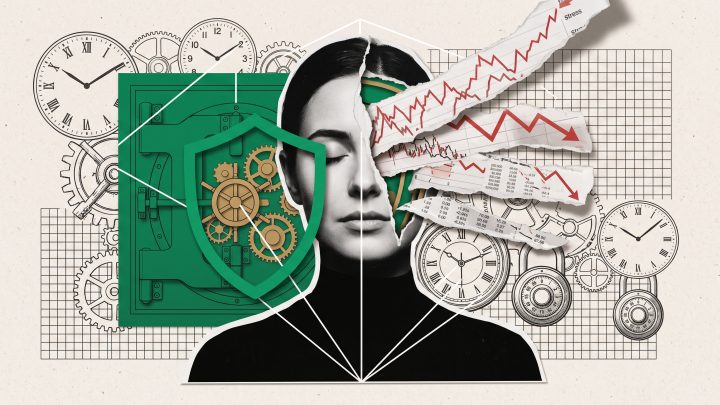
تصلك رسالة مفاجئة بطلب سداد فاتورة غير متوقعة، أو تعطل جهاز أساسي في منزلك، فتشعر بتوتر فورية في منتصف الشهر. تنظر لراتبك وترجو زيادة قريبة، لكن الأبحاث تشير إلى أن ما يمنحك الأمان الذهني ليس حجم الراتب، بل وجود صندوق طوارئ مخصص لهذه اللحظات.
صندوق الطوارئ ليس مجرد أداة ادخارية، بل هو أقوى عامل يتنبأ بمستوى راحتك الذهنية وحماية طاقتك اليومية من التشتت.
متى تستشير مختصًا؟
بناء صندوق الطوارئ أداة سلوكية لتخفيف الضغط اليومي. لكن إذا كانت الالتزامات المالية تسبب لك أرقًا دائمًا، أو نوبات هلع، أو كنت تصارع شهريًا لتغطية النفقات الأساسية وتتزايد ديونك، فهذه إشارة تتطلب التوقف والتواصل مع مستشار مالي معتمد لإعادة هيكلة التزاماتك، أو أخصائي نفسي لتلقي الدعم.
لماذا لا تكفي الزيادة في الراتب وحدها؟
لأن المشكلة تتصل بالتوقيت لا بالحجم؛ فالراتب ينزل في تاريخ ثابت، بينما المصاريف الطارئة تصل بلا موعد.
في مسح شركة “بي دابليو سي” للعافية المالية (يناير 2026، شمل 3.500 موظف في أمريكا)، أفاد 59 بالمئة من الموظفين بشعورهم بالتوتر المالي. وأظهرت البيانات أن واحدًا من كل ثلاثة من أصحاب الدخول المرتفعة يقلق بانتظام بشأن تغطية مصروفاته الشهرية، بينما يملك 30 بالمئة أقل من ألف دولار كاحتياطي طوارئ.
هذه الأرقام تعكس واقع سوق العمل الأمريكي وتُقرأ كمؤشر استرشادي، لكن الآلية السلوكية واحدة: الدخل الأعلى دون احتياطي يزيد قدرتك على الإنفاق، لكنه لا يحميك من مفاجآت الغد.
أثر الاحتياطي المالي على طاقتك الذهنية
في دراسة شملت أكثر من 12.400 مشارك (عام 2025)، تبين أن وجود ألفي دولار (أو ما يعادل مصروف شهر أساسي) كاحتياطي طوارئ ارتبط بارتفاع قدره 21 بالمئة في مؤشر العافية المالية.
والأهم من ذلك: أظهرت الدراسة أن أصحاب الادخار الطارئ قضوا نصف الوقت أسبوعيًا في التفكير والقلق بشأن شؤونهم المالية مقارنة بغيرهم، وكانوا أقل تشتتًا أثناء العمل.
(ملاحظة منهجية: عيّنة الدراسة صممتها مؤسسة استثمارية على عملائها، لكن نتائجها تتسق مع التقارير المستقلة الصادرة عن مكتب الحماية المالية للمستهلك الأمريكي).
النتيجة المباشرة: صندوق الطوارئ يحرر ساعات من طاقتك الذهنية وانتباهك، ليسمح لك بالتركيز في عملك وحياتك.
احسب هدفك الأول في 3 دقائق
المبلغ الأول لا يتطلب أرقامًا تعجيزية؛ الأثر الأكبر يحدث عند الانتقال من صفر إلى مبلغ صغير محدد:
احسب مصروفاتك الأساسية لشهر واحد: (الإيجار، الطعام، الفواتير، الأقساط). هذا الرقم هو هدفك الأول.
الهدف الثاني: تغطية 3 أشهر إذا كان دخلك ثابتًا، أو 6 أشهر إذا كان دخلك متغيرًا أو تعيل أسرة.
لا تشغل بالك بالهدف البعيد الآن؛ الهدف الأول وحده هو ما يحرك مؤشر الأمان الذهني فورًا.
تمرين الأسبوع: احسب قيمة نفقاتك الأساسية لشهر واحد واكتب الرقم على ورقة جانبية. ضع هذا الرقم كهدف رئيسي تسعى للوصول إليه خطوة بخطوة.
3 خطوات لبناء أول شهر
اكتب الرقم: الهدف المكتوب يتحول من أمنية إلى مسار محدد.
افصل الحساب: لا تترك المبلغ في حسابك الجاري اليومي؛ فصله في حساب مستقل يمنع السحب التلقائي منه.
الأتمتة المباشرة: أعدّ أمرًا مستديمًا لتحويل مبلغ محدد تلقائيًا في يوم نزول الراتب. التحويل التلقائي يحمي ادخارك قبل أن ينافسه الإنفاق اليومي.
خطوتك الليلة: افتح تطبيقك البنكي، وأنشئ حسابًا فرعيًا باسم «صندوق الطوارئ»، واضبط تحويلًا تلقائيًا بمبلغ بسيط يبدأ مع نزول راتبك القادم.
أسئلة شائعة
هل أبدأ بسداد الديون أم ببناء صندوق الطوارئ؟
ينصح الخبراء ببدء مبلغ طوارئ صغير أولًا (مثل مصروف شهر واحد) لمنع الدخول في ديون جديدة عند حدوث أي مفاجأة طارئة، ثم التوجه لسداد الديون ذات الفوائد المرتفعة.
هل أستخدم الصندوق إذا احتجته فعلاً؟
نعم، هذه وظيفته الأساسية. استخدام الحساب عند الطوارئ يمنعك من الاقتراض، وكل ما عليك بعد زوال الظرف هو إعادة بنائه بتأنٍ وثبات.